Volver al inicio
¿Qué es un saldo a favor en una tarjeta de crédito?
Conoce cómo se genera y qué puedes hacer con él.
¿Qué es un saldo a favor en una tarjeta de crédito?
Conoce cómo se genera y qué puedes hacer con él.
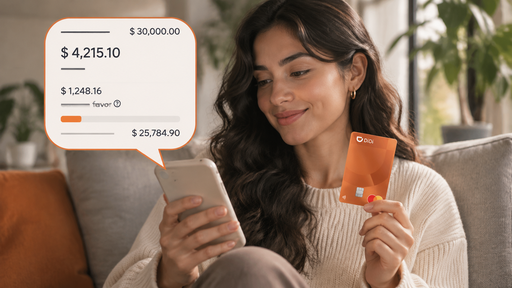
Un saldo a favor aparece cuando se ha acreditado más dinero en tu cuenta de tarjeta de crédito del que debes actualmente. En lugar de tener una deuda pendiente, el emisor de la tarjeta te debe dinero temporalmente.
Por ejemplo, si el saldo de tu cuenta es cero y un comercio te reembolsa $500 m.n. a tu tarjeta, tu cuenta podría mostrar un saldo a favor de $500 m.n. Dependiendo del emisor, puede aparecer con un signo menos o como un saldo a favor.
A continuación, te explicamos cómo se genera un saldo a favor en tarjeta de crédito, cómo se puede usar y si afecta tu límite de crédito, genera intereses o se puede reembolsar.
¿Cómo se genera un saldo a favor?
Un saldo a tu favor puede aparecer por varias razones:
1. Pago en exceso
Puede que, sin querer, pagues más del monto total que debes. Si tu saldo pendiente es de $2,000 m.n., pero haces un pago de $2,500 m.n., los $500 m.n. de más se convierten en un saldo a favor.
Sin embargo, algunos emisores de tarjetas evitan o limitan los pagos en exceso. Puedes revisar las políticas de tu tarjeta.
2. Reembolso del comerciante
Un comerciante puede emitir un reembolso después de que ya hayas pagado el estado de cuenta de tu tarjeta de crédito. Como la compra original ya no forma parte de tu deuda, el reembolso puede generar un saldo a tu favor.
El tiempo que tarda en aparecer el reembolso dependerá del comerciante, la red de pago y el emisor de la tarjeta.
3. Pago o ajuste de cuenta
Un saldo a favor también puede ser resultado de un pago duplicado, una compra revertida, una tarifa corregida u otro ajuste realizado por el emisor. Revisa tus transacciones para confirmar de dónde proviene el saldo, especialmente si no lo esperabas.
¿Para qué se puede usar un saldo a favor?
En la mayoría de los casos, el saldo a favor se aplica automáticamente a nuevas compras o a futuros montos adeudados en la tarjeta. Por lo general, no necesitas hacer nada más.
Supongamos que tu tarjeta tiene un saldo a favor de $600 m.n. y realizas nuevas compras por $1,000 m.n. El crédito existente reduciría el monto adeudado, por lo que solo tendrías que pagar $400 m.n. en el próximo ciclo de facturación, suponiendo que no haya otras transacciones, cargos por intereses ni comisiones.
Aunque esto puede ser conveniente, una tarjeta de crédito no debe tratarse como una cuenta de ahorros o de depósito. Está diseñada para ofrecer una línea de crédito revolvente, no para guardar tu dinero durante largos períodos.
En general, tampoco puedes usar el saldo a favor en tarjeta de crédito como si fuera dinero en una cuenta de cheques y simplemente retirarlo. Algunos emisores ofrecen adelantos en efectivo u otras opciones de retiro, pero estas operaciones pueden implicar comisiones e intereses elevados. Por eso, por lo general no son una forma conveniente de recuperar o usar un saldo a tu favor.
¿Un saldo a favor aumenta tu límite de crédito?
Un saldo a favor no aumenta de forma permanente el límite contractual aprobado por el emisor de tu tarjeta. Por ejemplo, si tu límite normal es de $10,000 m.n. y tu cuenta tiene un saldo a favor de $1,000 m.n., la aplicación podría mostrar temporalmente $11,000 m.n. en crédito disponible. Esto no significa que tu límite de crédito aprobado haya aumentado a $11,000 m.n. El emisor aún puede aplicar controles de transacciones basados en tu límite original.
¿El saldo a favor genera intereses?
Por lo general, un saldo a favor no genera intereses ni rendimientos. Las tarjetas de crédito son productos de crédito, no de ahorro, así que los emisores normalmente no pagan intereses por el dinero que queda en la cuenta. Si tienes dinero de más y quieres que te genere intereses, considera invertirlo en un producto de ahorro o inversión adecuado. Compara la disponibilidad, los riesgos, las comisiones y las condiciones de retiro del producto antes de tomar una decisión.
¿Puedes pedir que te devuelvan el saldo a favor?
Dependiendo de las políticas del emisor, es posible que puedas pedir que te devuelvan el saldo a favor en lugar de esperar a usarlo para compras futuras.
El proceso habitual puede incluir:
1. Ponerte en contacto con el servicio al cliente del emisor de la tarjeta.
2. Verificar la identidad del titular de la cuenta.
3. Confirmar el monto que se puede reembolsar.
4. Proporcionar la información bancaria o de pago que te pidan.
5. Preguntar sobre los tiempos de procesamiento, los montos mínimos u otras restricciones.
El emisor también podría revisar las transacciones recientes o los reembolsos pendientes antes de liberar el dinero. Ponte en contacto con ellos a través de un canal oficial y nunca compartas contraseñas, códigos de verificación o información de seguridad de la tarjeta con un intermediario.
Conclusión
Un saldo a favor suele generarse por un pago en exceso, un reembolso de un comercio, un pago duplicado, un cargo revertido o una corrección en la cuenta. Normalmente se puede aplicar automáticamente a compras futuras, pero no aumenta de forma permanente tu límite de crédito aprobado y, por lo general, no genera intereses.
Cuando el monto sea significativo o no planees usar la tarjeta pronto, pregúntale a tu emisor si te lo pueden devolver. Revisar tus estados de cuenta con regularidad también te ayudará a identificar reembolsos y ajustes en tu cuenta de inmediato.
Si buscas una tarjeta de crédito práctica, considera la DiDi Card. No tiene cuota anual, ofrece un proceso de solicitud totalmente en línea y cuenta con el respaldo de Mastercard. Los titulares de la tarjeta también pueden ganar hasta un 6 % de CASHBACK* en categorías elegibles y acceder a planes de pago a plazos sin intereses en los comercios participantes.